Ziraat Dinamik Mobil
Ziraat Dinamik Banka A.Ş.
- 3,2
- 144.00 Değerlendirme
- 100.00K
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
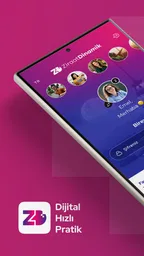
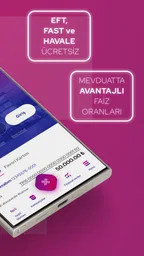
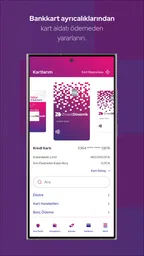
Ziraat Dinamik Mobil Artıları ve Eksileri
Artıları
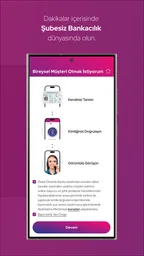
- Ziraat müşterisi olmayanlar için de başvuru seçenekleri sunar.
- Kart ve hesap hareketlerini hızlıca görüntülemeye olanak tanır.
- Para transferlerinde alıcı bilgilerini kaydetmek işlemleri kolaylaştırır.
- Bildirimler sayesinde hesap hareketlerinden anında haberdar olunabilir.
- Döviz ve altın işlemlerini mobil ortamda takip etmeyi sağlar.
Eksileri
- Bazı işlemler için ek doğrulama adımları zaman alabilir.
- Yoğun saatlerde uygulama yanıtları yavaşlayabilir.
- Gelişmiş finansal analiz ve bütçe araçları sınırlı kalabilir.
- Bildirimlerin çalışması için cihaz izinlerinin açık olması gerekir.
- Eski cihazlarda performans ve uyumluluk sorunları yaşanabilir.
 Analiz eden All-app
Mobil bankacılıkta en can sıkıcı an, küçük bir işlemin neden ilerlemediğini anlayamamaktır: girişte takılmak, onay ekranında beklemek ya da işlemin tamamlanıp tamamlanmadığından emin olamamak. Ziraat Dinamik Mobil’i değerlendirirken ben de yalnızca temel bankacılık işlerine değil, bu tür anlarda kullanıcının nasıl ilerleyebileceğine odaklanıyorum. Bu, Ziraat Dinamik hesabını telefondan takip etmek isteyenler için hazırlanmış bir finans uygulaması; geliştiricisi Ziraat Dinamik Banka A.Ş. ve uygulama ücretsiz.
İşlem ilerlemediğinde önce neye bakmalı?
Bir ekranda beklemek her zaman uygulamanın bozuk olduğu anlamına gelmez. Mobil bankacılıkta bağlantının kesilmesi, telefonda eski bir yazılım kullanılması veya giriş bilgilerinin yanlış girilmesi de süreci durdurabilir. Ben böyle bir durumda aynı düğmeye art arda basmak yerine önce internet bağlantısını ve ekrandaki mevcut durumu kontrol ederim. Özellikle para transferinde, tekrar denemeden önce hesap hareketlerine bakmak gerekir; böylece ilk denemenin gerçekleşip gerçekleşmediğini anlayıp aynı işlemi yanlışlıkla yinelemekten kaçınırsınız.
Giriş sorunu yaşandığında da önce sorunun hangi aşamada çıktığını ayırmak işe yarar: Uygulama açılmıyor mu, giriş bilgileri mi kabul edilmiyor, yoksa girişten sonra belirli bir işlem mi ilerlemiyor? Bu ayrım, rastgele ayar değiştirmekten daha faydalıdır. Giriş bilgileriyle ilgili bir sorun varsa bilgileri sakin biçimde yeniden kontrol edin; uygulama açılmıyorsa bağlantı ve telefon yazılımına bakın. Güvenlik adımlarını aşmaya çalışmak yerine bankanın resmî destek kanalından yardım almak daha doğru bir yol.
Kurulumdan önce ve sonra yapılacak kontroller
Uygulamayı kullanmaya başlamadan önce telefonunuzun işletim sistemiyle uyumunu kontrol edin. Güncel sürüm 1.0.18; Android tarafında gereken en düşük sürüm 7.0. Telefon bu koşulu karşılamıyorsa kurulum veya çalışma sırasında sorun yaşayabilirsiniz. Uygulama güncel olsa bile telefon yazılımının eski kalması farklı aksaklıklara yol açabilir; bu yüzden sorun giderirken hem uygulamanın hem de cihazın güncelliğini göz önünde bulundurmak mantıklı.
Kurulumdan sonra giriş bilgilerinizi ve güvenlik adımlarını acele etmeden tamamlayın. Ekran kilidini etkinleştirmek, telefonunuzu başkalarıyla ortak kullanıyorsanız uygulama oturumunu açık bırakmamak ve giriş bilgilerini başkalarıyla paylaşmamak basit ama önemli kontroller. Bir cihazı değiştirecekseniz, yeni telefonda girişin çalıştığını gördükten sonra eski cihazdaki erişimi kapatmayı ve cihazı başkasına verecekseniz kişisel verileri temizlemeyi unutmayın.
Kesintiden sonra işlemi güvenle sürdürmek
Bağlantı işlem sırasında kesilirse, ilk iş olarak aynı transferi hemen yeniden başlatmayın. Önce uygulamada işlem sonucu görünür mü diye kontrol edin; ardından hesap hareketlerine bakın. İşlem görünmüyorsa bağlantınızı kontrol edip daha sonra yeniden deneyebilirsiniz. Sonuç hâlâ belirsizse, tahmin yürütmek yerine bankanın destek kanalına başvurmak daha güvenli. Bu yöntem biraz daha zaman alabilir ama olası çift ödemeyi önlemeye yardımcı olur.
Alıcı veya tutar bilgisi girerken uygulamadan çıkmanız gerekirse, formun otomatik olarak kaydedildiğini varsaymayın. Geri döndüğünüzde bilgileri baştan kontrol edin ve onay ekranında alıcıyla tutarı yeniden karşılaştırın. Buradaki pratik ipucu, son ekranı yalnızca bir formalite olarak görmemek: İşlemden önceki en iyi hata kontrol noktası odur. Düzenli ödeme gibi ertelenmesi zor bir işiniz varsa bunu son dakikaya bırakmamak da bağlantı veya giriş sorunu karşısında size zaman kazandırır.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Sorun uygulamada değilse
Mobil bankacılık deneyimi yalnızca uygulamanın ekranlarına bağlı değildir. Eski işletim sistemi, kararsız internet bağlantısı, yanlış giriş bilgisi veya telefonun başkaları tarafından kullanılması aynı işlemi zorlaştırabilir. Bu nedenle sorun tekrarlandığında, farklı bir bağlantı koşulunda denemek ve uygulamanın güncel olup olmadığını kontrol etmek yararlı olabilir. Ancak güvenlik doğrulamasını devre dışı bırakmaya veya tanımadığınız bir kişinin yönlendirmesiyle bilgi paylaşmaya çalışmayın.
Uygulama açılıyor ancak belirli bir işlem gerçekleşmiyorsa, işlem türünü ve ekranda görünen durumu not etmek destek görüşmesini daha verimli hâle getirir. Hesap bilgileri, şifre veya doğrulama kodlarını kimseyle paylaşmadan, yaşadığınız sorunu açıkça anlatın. Bu yaklaşım hem yanlış teşhis ihtimalini azaltır hem de yardım alırken hassas bilgileri korumanıza yardımcı olur.
Ziraat Dinamik Mobil ile günlük bankacılık akışı
İlk kullanımda benim önerim, bütün menüleri tek seferde keşfetmeye çalışmak yerine sık yapacağınız birkaç işlemi belirlemek. Bakiye kontrolü, hesap hareketlerini inceleme, para transferi ve ödeme gibi işler çoğu kullanıcı için ana akışı oluşturuyor. Bu işlemleri önce sakin bir zamanda deneyip hangi menüden ulaşıldığını öğrenmek, acil bir ödeme sırasında uygulama içinde dolaşma stresini azaltıyor.
Örneğin ayın başında kira ya da düzenli bir ödeme yapacağınızı düşünelim. Uygulamayı açıp önce doğru hesabın bakiyesini kontrol etmek, ardından alıcı bilgilerini dikkatle gözden geçirmek ve işlem özeti ekranında tutarı yeniden okumak iyi bir alışkanlık. Ben özellikle son onaydan önce alıcı adı, hesap bilgisi ve tutar üçlüsünü tekrar kontrol etmeyi gerekli görüyorum. Mobil bankacılıkta hız yararlı olsa da yanlış hesaba gönderilen parayı düzeltmeye çalışmak, birkaç saniye kazanma fikrinden çok daha yorucu olabilir.
Hesap hareketlerini yalnızca para çıkışı olduğunda açmak da bence eksik bir kullanım biçimi. Düzenli aralıklarla hareketleri kontrol etmek, beklenmeyen bir işlem olup olmadığını fark etmeyi kolaylaştırır. Ayrıca bir ödemenin gerçekten gerçekleşip gerçekleşmediğini anlamak için yalnızca bildirimlere güvenmek yerine işlem geçmişine bakmak daha sağlam bir yöntemdir. Uygulamanın bu tür kontroller için telefonda hazır bulunması, bankacılık alışkanlığını daha düzenli hâle getirebilir.
İlk gün yapılması gereken pratik kontroller
Uygulamayı kurduktan sonra giriş yöntemini ve güvenlik adımlarını acele etmeden incelemenizi öneririm. Telefonun ekran kilidi, uygulama oturumu ve işlem onayı gibi konular para yönetimi uygulamalarında doğrudan önem taşır. Telefonunuzu aile içinde ortak kullanıyorsanız veya ekran kilidi zayıfsa, mobil bankacılığı rahat kullanmadan önce cihaz güvenliğini düzeltmek daha doğru olur.
Bir başka yararlı başlangıç adımı, hesap ve işlem menülerinin yerini öğrenmektir. Bakiye ekranı ile hesap hareketleri aynı şey değildir; biri mevcut durumu hızlıca gösterirken diğeri paranın nereden geldiğini veya nereye gittiğini anlamaya yarar. Ben her yeni banka uygulamasında bu iki ekranı ayrı ayrı açıp aralarındaki farkı netleştiriyorum. Böylece “para neden eksildi?” sorusuna yalnızca tahminle cevap vermek zorunda kalmıyorum.
Uygulamanın güncel sürümü 1.0.18 olarak görünüyor ve Android tarafında en az Android 7.0 gerekiyor. Bu bilgi, eski bir telefon kullananların kurulumdan önce cihaz uyumluluğunu kontrol etmesini önemli kılıyor. Daha yeni bir telefonda bile işletim sistemi güncel değilse, uygulama deneyimi yalnızca uygulamanın kendisine bağlı olmayabilir. Bu yüzden giriş veya işlem sırasında sorun yaşayanların önce uygulamayı ve telefon yazılımını güncel tutması mantıklı bir ilk adım.
Ayarlar menüsünde gözden kaçabilecek alışkanlıklar
Benim tavsiyem, ayarlar bölümünü yalnızca sorun çıktığında açmamanız. Bildirim tercihleri, oturum davranışı ve kişisel kullanım seçenekleri burada bulunuyorsa, bunları kendi günlük rutininize göre düzenlemek uygulamayı daha anlaşılır kılar. Bankacılık bildirimlerini tamamen kapatmak kısa vadede rahat hissettirebilir ancak işlem hareketlerini takip etmek isteyen biri için önemli bir kontrol katmanını ortadan kaldırabilir.
Öte yandan her bildirimin açık olması da herkese uygun değil. Telefonunu sık sık başkalarına veren veya kilit ekranında finansal bilgilerin görünmesini istemeyen kullanıcılar, bildirimlerin içerik gösterme biçimini dikkatle değerlendirmeli. Buradaki trade-off basit: Daha fazla bildirim, hareketleri daha hızlı fark ettirir; daha az görünür içerik ise mahremiyeti artırır. Ben, işlem yapıldığını bildiren uyarıları koruyup kilit ekranında gereğinden fazla ayrıntı göstermemeyi daha dengeli buluyorum.
Oturum kapatma davranışı da kullanım alışkanlığına göre düşünülmeli. Kendi telefonunda uygulamayı kullanan biri daha pratik bir giriş akışı isteyebilir; ortak kullanılan veya kolayca kaybolabilecek bir cihazda ise her işlemden sonra oturumu kapatmak daha güvenli bir yaklaşım olur. Bu, uygulamanın bir özelliğini övmekten çok, mobil bankacılığın cihaz güvenliğiyle birlikte değerlendirilmesi gereken bir konu.
Telefon değiştirirken de eski cihazı gözden çıkarmadan önce bankacılık uygulamasındaki erişimi düzenlemek iyi bir fikirdir. Eski telefon elinizdeyse uygulamadan çıkış yapın, cihazı başkasına verecekseniz kişisel verileri temizleyin ve yeni telefonda girişin sorunsuz olduğunu kontrol edin. Bu küçük işlem, yeni cihazda aceleyle çözüm aramaktan daha az uğraştırır.
Daha hızlı ama kontrollü kullanım için yöntemler
Deneyimli kullanıcıların farkı, her işlemi daha hızlı yapmaları değil, aynı işlemi her seferinde aynı kontrol sırasıyla tamamlamalarıdır. Benim önerdiğim düzen şu: Önce doğru hesap, sonra işlem türü, ardından alıcı veya ödeme bilgisi, en son tutar ve onay. Bu sıra, özellikle birden fazla hesabı olan kişilerde yanlış hesaptan işlem yapma riskini azaltır.
Para transferlerinde alıcı bilgilerini aceleyle seçmek yerine kayıtlı bilgiyi işlem özetiyle karşılaştırmak önemli. Tanıdık bir alıcıya gönderim yapıyor olmanız, ekrandaki bilgilerin otomatik olarak doğru olduğu anlamına gelmez. Numara veya hesap bilgisi değişmiş olabilir; bu yüzden daha önce kullandığınız bir alıcıda bile ilk kez gönderiyormuş gibi son özeti okumak, benim gözümde gereksiz bir tekrar değil.
Bir diğer pratik alışkanlık, sık yapılan işlemleri günün yoğun saatlerine bırakmamak. Kira, fatura veya aile içi para aktarımı gibi işlemleri son dakikaya sıkıştırmak, bağlantı problemi ya da yanlış bilgi girme durumunda gereksiz baskı yaratır. Uygulama işlemi kolaylaştırsa da zaman planlamasının yerini tutmaz. Ben düzenli ödemeleri takvimimde ayrıca hatırlatıp, bankacılık işlemini hatırlatma anından biraz önce tamamlamayı daha güvenli buluyorum.
İşlem tamamlandıktan sonra uygulamadan hemen çıkmak yerine hesap hareketini veya işlem sonucunu kısaca kontrol etmek de yararlı. Bu adım, “onayladım mı, yoksa yalnızca formu mu doldurdum?” karışıklığını önler. Özellikle internet bağlantısının kararsız olduğu anlarda ekranda beklemek yerine işlem durumunu kontrol etmek, aynı ödemeyi iki kez yapma ihtimalini azaltır.
Günlük senaryoda gerçek kullanım
Bir iş gününde market alışverişinden sonra hesabını kontrol etmek isteyen bir kullanıcıyı ele alalım. Uygulamayı açıp bakiyeye bakmak ilk adım olabilir; fakat asıl yararlı kontrol, son hareketlerde beklenen harcamanın görünüp görünmediğini incelemektir. Daha sonra eve giderken yapılacak bir para transferi varsa, doğru hesabı seçip alıcı bilgilerini ve tutarı son kez karşılaştırmak gerekir. Bu akış, uygulamayı yalnızca “para gönderme düğmesi” olarak kullanmaktan daha bilinçli bir yaklaşım sunar.
Benzer biçimde, maaş veya düzenli gelir hesabınıza geçtiğinde yalnızca toplam bakiyeye bakmak yerine son hareketleri incelemek bütçe takibi açısından daha anlamlıdır. Bakiye size ne kadar paranız olduğunu söyler; hareketler ise bu rakamın nasıl oluştuğunu gösterir. Bu ayrımı alışkanlık hâline getirmek, ayrı bir bütçe uygulaması kullanmadan da temel finans farkındalığı sağlayabilir. Yine de ayrıntılı kategori analizi isteyen kullanıcıların özel bütçe araçlarında daha gelişmiş seçenekler bulması muhtemel.
Uygulamanın güçlü tarafı nerede, sınırı nerede?
Ziraat Dinamik Mobil’in güçlü tarafı, banka müşterisinin temel işlemlerini telefonda toplama fikrinde yatıyor. Ücretsiz olması, uygulamayı denemek isteyen kullanıcı için giriş engelini azaltıyor. Ziraat Dinamik hesabını düzenli kullanan biri için hesap durumuna ve bankacılık işlemlerine tek bir mobil noktadan ulaşmak, masaüstü internet bankacılığına göre daha pratik olabilir.
Ancak bu uygulamayı bütün finans hayatını yöneten kapsamlı bir merkez gibi değerlendirmemek gerekir. Birden fazla bankadaki hesapları tek ekranda birleştirmek isteyenler, ayrıntılı harcama kategorileri arayanlar veya gelişmiş yatırım araçlarına ihtiyaç duyanlar farklı uygulamalarla daha iyi sonuç alabilir. Bankanın kendi mobil uygulaması, doğal olarak Ziraat Dinamik hesabıyla ilgili işlemlerde anlamlıdır; farklı kurumları karşılaştırma konusunda bağımsız finans araçlarının yaklaşımı daha uygun olabilir.
Ortalama puanın 3,0 olması, kullanıcı deneyiminin herkes için aynı olmadığını düşündürüyor. Bu puanı tek başına kesin bir hüküm olarak görmüyorum; bazı kullanıcılar belirli bir işlem veya giriş akışında zorlanmış olabilir, bazıları ise temel ihtiyaçlarını karşılamış olabilir. Yine de uygulamayı kritik bir ödeme gününde ilk kez kullanmak yerine, önce küçük ve kontrol edilebilir bir işlemle arayüzü tanımak daha akıllıca.
Uygulamanın yüz binden fazla kuruluma ulaşmış olması, belirli bir kullanıcı kitlesinin onu denediğini gösteriyor. Fakat kurulum sayısı, herkesin memnun olduğu anlamına gelmez. Benim için daha önemli ölçüt, uygulamanın sizin bankacılık rutininize uyup uymadığıdır. Ziraat Dinamik müşterisi değilseniz, yalnızca genel merakla kurmak yerine önce bu bankayla ilişkinizin olup olmadığını ve uygulamadan hangi işlemleri beklediğinizi netleştirmeniz gerekir.
Kimler için mantıklı, kimler başka seçenek aramalı?
Ziraat Dinamik hesabını telefondan takip eden, temel para transferlerini ve hesap kontrollerini hızlıca yapmak isteyen kullanıcılar için uygulama mantıklı bir tercih. Özellikle bankacılık işlemlerini çoğunlukla hareket hâlindeyken yapan, bilgisayara erişimi her zaman olmayan kişiler için mobil yapı doğal bir avantaj sağlıyor.
Finansal işlemlerinde sade bir akış isteyen kullanıcılar da uygulamadan memnun kalabilir. Çok sayıda grafik, yatırım ekranı ve analiz aracı yerine günlük banka işlerini öne koyan bir deneyim arıyorsanız, bu yaklaşım daha az dikkat dağıtıcı olabilir. Benim görüşüme göre bu uygulamanın değeri, çok şey yapmaya çalışmasından değil, banka hesabına erişimi günlük telefona taşımasından geliyor.
Buna karşılık, aynı anda çeşitli bankaları yönetenler, ayrıntılı bütçe raporları hazırlayanlar veya yatırım kararlarını tek uygulamada vermek isteyenler için beklenti yükseldikçe memnuniyet düşebilir. Bu kullanıcıların Ziraat Dinamik Mobil’i banka işlemleri için ayrı, bütçe ve portföy takibi için başka araçları kullanması daha verimli olabilir. Tek uygulama arayışı her zaman en pratik çözüm değildir.
Çocukların kullanımı açısından PEGI 3 derecelendirmesi düşük yaş sınıfını gösterse de bankacılık uygulamasının gerçek kullanımında yetişkin gözetimi ve hesap güvenliği önemini korur. Yaş derecelendirmesi, finansal karar verebilme veya hesap erişimi konusunda tek başına ölçüt değildir. Telefonu bir çocuğun kullandığı evlerde uygulama oturumunun açık bırakılmaması özellikle önemli.
Son kararımı nasıl veriyorum?
Ben Ziraat Dinamik Mobil’i, Ziraat Dinamik müşterilerinin temel bankacılık işlemlerini telefondan yürütmesi için değerlendirilmesi gereken bir araç olarak görüyorum. Uygulamanın ücretsiz olması ve Android 7.0 ile başlayan uyumluluğu erişimi kolaylaştırıyor. Geliştiricisinin doğrudan banka olması da uygulamayı, genel finans takip araçlarından farklı bir yere koyuyor: Buradaki amaç bütçeyi her yönüyle analiz etmek değil, banka hesabıyla günlük temas kurmak.
Yine de uygulamadan en iyi sonucu almak için yalnızca kurup kullanmak yeterli değil. Bildirimleri kendi mahremiyetinize göre ayarlamak, doğru hesap seçimini alışkanlık hâline getirmek, işlem özetini okumak ve tamamlanan hareketi geçmişten kontrol etmek deneyimi belirgin biçimde iyileştirir. Hızlı bankacılık, kontrol adımlarını atlamak değil; aynı güvenli sırayı daha az uğraşla uygulamaktır.
Benim nihai görüşüm dengeli: Ziraat Dinamik hesabını düzenli kullanan ve mobilde temel işlemler arayan biriyseniz, Ziraat Dinamik Mobil günlük rutininize uyabilecek pratik bir seçenek. Fakat çok bankalı finans yönetimi, ayrıntılı bütçe analizi veya gelişmiş yatırım takibi bekliyorsanız, onu tek başına yeterli görmem. Bu uygulamayı doğru kapsamda değerlendirir, ayarlarını baştan kontrol eder ve transferlerde tekrar edilebilir bir doğrulama alışkanlığı edinirseniz, sade bir mobil bankacılık yardımcısı olarak daha güvenilir bir deneyim elde edebilirsiniz.
Sıkça Sorulan Sorular
Ziraat Dinamik Mobil nedir ve hangi işlemler yapılabilir?
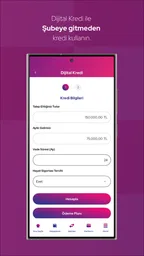
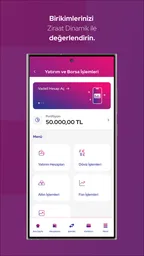
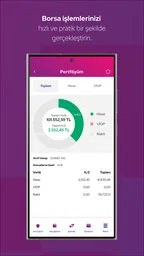
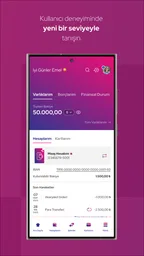
Ziraat Dinamik Mobil, Ziraat Dinamik Banka müşterilerinin bankacılık işlemlerini mobil cihaz üzerinden yönetmesini sağlayan uygulamadır. Hesap ve bakiye görüntüleme, para transferi, fatura ve ödeme işlemleri, kart yönetimi, işlem geçmişi kontrolü ve bankanın sunduğu diğer finansal hizmetlere erişim gibi özellikler sunabilir. Kullanılabilen menüler müşteri profiline ve bankanın güncel hizmetlerine göre değişebilir.
Ziraat Dinamik Mobil’i kullanmak için banka müşterisi olmak gerekir mi?
Uygulamanın tüm bankacılık özelliklerinden yararlanabilmek için genellikle Ziraat Dinamik Banka’da aktif bir müşteri kaydınızın bulunması gerekir. İlk giriş veya kayıt sırasında kimlik doğrulama, müşteri numarası, telefon bilgisi ya da bankanın belirlediği diğer güvenlik adımları istenebilir. Henüz müşterisi olmayan kullanıcılar uygulamayı inceleyebilse de hesap işlemlerine erişemeyebilir.
Ziraat Dinamik Mobil güvenli mi, giriş sırasında hangi doğrulamalar kullanılır?
Mobil bankacılık uygulamalarında güvenlik amacıyla şifre, tek kullanımlık doğrulama kodu, cihaz tanımlama veya biyometrik giriş gibi yöntemler kullanılabilir. Ziraat Dinamik Mobil’i yalnızca resmi uygulama mağazalarından indirmeniz ve giriş bilgilerinizi başka kişilerle paylaşmamanız önemlidir. Telefonunuz kaybolursa bankayla hızlıca iletişime geçmeli, şüpheli bildirimleri ve hesap hareketlerini düzenli olarak kontrol etmelisiniz.
Uygulamada para transferi, fatura ödeme ve kart işlemleri yapılabilir mi?
Ziraat Dinamik Mobil üzerinden sunulan hizmetlere bağlı olarak farklı bankacılık işlemlerini tek uygulamadan gerçekleştirmek mümkün olabilir. Kullanıcılar hesaplar arası transfer, başka hesaba para gönderme, fatura veya ödeme talimatı oluşturma ve kartlarla ilgili bazı ayarları yönetme seçenekleriyle karşılaşabilir. İşlem limitleri, ücretler, onay adımları ve kullanılabilir özellikler hesap türüne ve bankanın güncel politikalarına göre değişebilir.
Ziraat Dinamik Mobil çalışmıyorsa veya giriş yapamıyorsam ne yapmalıyım?
Uygulama açılmıyor, bağlantı hatası veriyor ya da giriş işlemi tamamlanmıyorsa önce internet bağlantınızı kontrol edip uygulamanın güncel sürümünü kullandığınızdan emin olun. Cihazı yeniden başlatmak ve uygulamayı resmi mağazadan güncellemek de yardımcı olabilir. Sorun devam ederse bakım çalışması veya geçici sistem yoğunluğu söz konusu olabilir; şifrenizi art arda denemek yerine bankanın resmi destek kanallarına başvurmanız daha güvenlidir.